原文过长,分篇发布。这是报告的第三部分。
第一部分:《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》
第二部分:《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》
第三部分:《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》
第四部分:《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》
第五部分:《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》
第六部分:《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》
第七部分:《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》
第八部分:《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》
如果你也是嵌入式行业从业者,也建议读一读。虽然内容是 AI 生成的,但不妨碍它的价值。
AI:DeepSeek Harness Desktop + DeepSeek V4.1 Flash。
第三章 现状(一):市场规模与产业链格局
3.1 双重周期叠加:AI 超级周期与 MCU 温和通胀
2026 年的嵌入式行业,处在两个方向相反、强度悬殊的周期叠加之中。
第一个周期是 AI 与存储主导的超级周期。2026 年上半年全球半导体销售额约 7020 亿美元,同比增长约 102%,其中第二季度单季约 4033 亿美元;6 月单月约 1344.5 亿美元,同比增长约 123.6%。存储器类别上半年销售额同比增长约 305%,逻辑芯片增长约 45%。WSTS 已将 2026 年全年预测上调至约 1.655 万亿美元(对应增速约 108%),2027 年进一步看至约 2.14 万亿美元(来源:WSTS/SIA,经《电子工程专辑》2026 年 9 月整理)。
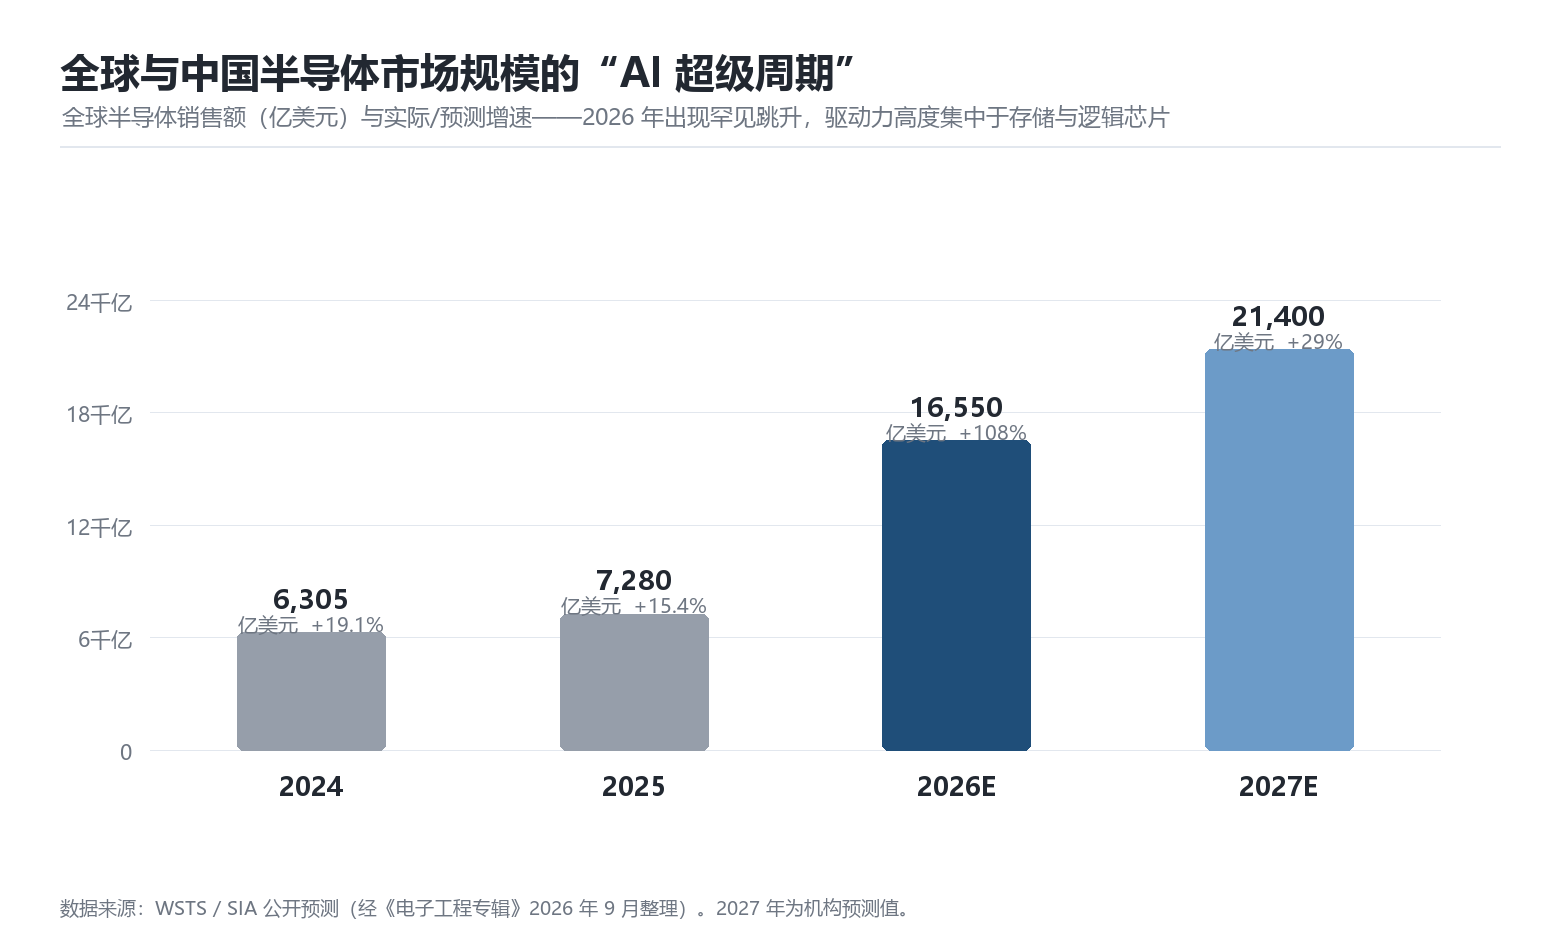
图 1 全球半导体市场规模的“AI 超级周期”
第二个周期是嵌入式自身温吞的周期。MCU 这个长期“内卷最严重”的品类,在 2026 年上半年出现了罕见的密集涨价,且由国产厂商率先发起:1 月 27 日中微半导对 MCU 与 NOR Flash 全线涨价 15%—50%;3 月 17 日峰岹科技发涨价函;3 月 31 日普冉股份通知 4 月 15 日起上调通用 MCU 价格;国民技术自 4 月 7 日起提价 15%—20%。二季度涨价蔓延至国际大厂:德州仪器、英飞凌、意法半导体相继调价,TI 模拟芯片最高涨幅达 85%;晶合集成自 6 月 1 日起对新产出晶圆统一涨价 10%。
但必须辨析这轮涨价的性质。从各家半年报看,MCU 提价是成本推动型的被动传导——AI 需求挤占了晶圆代工与封测产能,原材料上行,厂商为保交付和利润而调价,幅度普遍在 10%—20%。兆易创新在半年报中的措辞极为克制:“MCU 产品价格在 2026 年第二季度开始温和上涨”。相比之下,真正吃到“量价齐升”暴利的是同时握有存储、功率、模拟的平台型公司。Yole 在《微控制器产业现状—2026 版》中预测 2026 年全球 MCU 市场增速远超 10%,2025—2031 年复合增速超过 7%——健康,但远不及存储的疯狂。
一句话总结:2026 年的嵌入式行业,被一个不属于自己的繁荣抬高了成本。
3.2 中国 MCU 市场:规模、结构与下游分布
根据中商产业研究院数据,2024 年全球 MCU 市场规模约 338 亿美元,2025 年预计突破 370 亿美元(同比约 +9.5%);2024 年中国 MCU 市场规模 625.1 亿元,2025 年预计增至 656.4 亿元(同比约 +5%)。全球前七大 MCU 厂商合计市占率超过 80%,在车规与工控领域占据绝对优势。
表 2 中国 MCU 下游应用结构(2025 年,按销售额)
| 应用领域 | 占比 | 特征与国产化程度 |
|---|---|---|
| 消费电子 | 26% | 国产替代最充分,价格战最激烈,毛利率普遍 20%—30% |
| 计算机网络 | 19% | 含通信设备、光模块、服务器配套,2026 年受 AI 拉动明显 |
| 汽车电子 | 16% | 增速最高,认证门槛最高,国产化率约 18% 且集中在车身与座舱 |
| 工业控制 | 11% | 高端 PLC、伺服、变频仍依赖进口,高端国产化率不足 20% |
| 其他(医疗、能源、家电等) | 28% | 高度碎片化,长尾市场机会多但单品规模小 |
这张表解释了一个常被误解的现象:为什么国产 MCU 厂商数量众多、出货量巨大,却普遍不赚钱。因为它们的份额集中在占比最大、毛利最薄的消费电子,而真正贡献利润的汽车与高端工业,恰好是认证壁垒最高的地方。
3.3 产业链全景解剖
上游:能力层的真实短板
- EDA 工具:华大九天、概伦电子、广立微、芯华章在模拟与制造端形成局部能力,但数字前端综合、布局布线、硬件仿真等核心环节仍由 Synopsys/Cadence/Siemens EDA 主导。嵌入式开发中大量使用的调试器、编译器、静态分析工具,国产化率更低。
- 指令集与 IP:ARM 授权(含安谋科技的本土化运营)、RISC-V 开源架构、LoongArch 自主架构并存。RISC-V 是中国最有可能实现“生态自主”的路径,也是国家层面已明确支持的方向。
- 晶圆代工与封测:中芯国际 2026 年第二季度单季营收首次突破 30 亿美元,毛利率升至 25.3%,40nm—90nm 成熟制程可覆盖主流 MCU 需求;晶合集成等专攻特色工艺。封测环节国产化程度较高。
- 操作系统与工具链:RT-Thread、OpenHarmony、翼辉 SylixOS、AliOS Things 等构成国产 RTOS 阵列;但高端功能安全认证协议栈、形式化验证工具仍依赖欧美。
中游:产品层的分化
中游是中国嵌入式产业竞争最激烈的战场。可以按“是否含存储”“是否含无线”“是否车规”三个维度划分:
- 含存储的平台型:兆易创新、普冉、恒烁、复旦微——在 2026 年的涨价周期中利润弹性最大。
- 含无线的连接型:乐鑫科技、博通集成、泰凌微、翱捷科技——靠开发者生态与模组化方案守住毛利。
- 纯通用型:中颖电子、国民技术、灵动微、极海、芯海——最容易被价格战挤压。
- 应用处理器型:瑞芯微、全志、晶晨、君正、星宸——受益于边缘 AI 与机器人需求。
- 车规专精型:芯驰科技、杰发科技、国芯科技、芯旺微、云途半导体。
下游:场景决定一切
下游的结构决定了上游的命运。2026 年最值得关注的三个下游变化是:新能源汽车渗透率继续提升带来的车规芯片需求;AI 算力建设对光模块、服务器电源、散热(含风扇电机控制)相关芯片的拉动;以及人形机器人与具身智能开始形成对 MCU、驱动、BMS 的批量需求。
3.4 国产化替代的真实进度
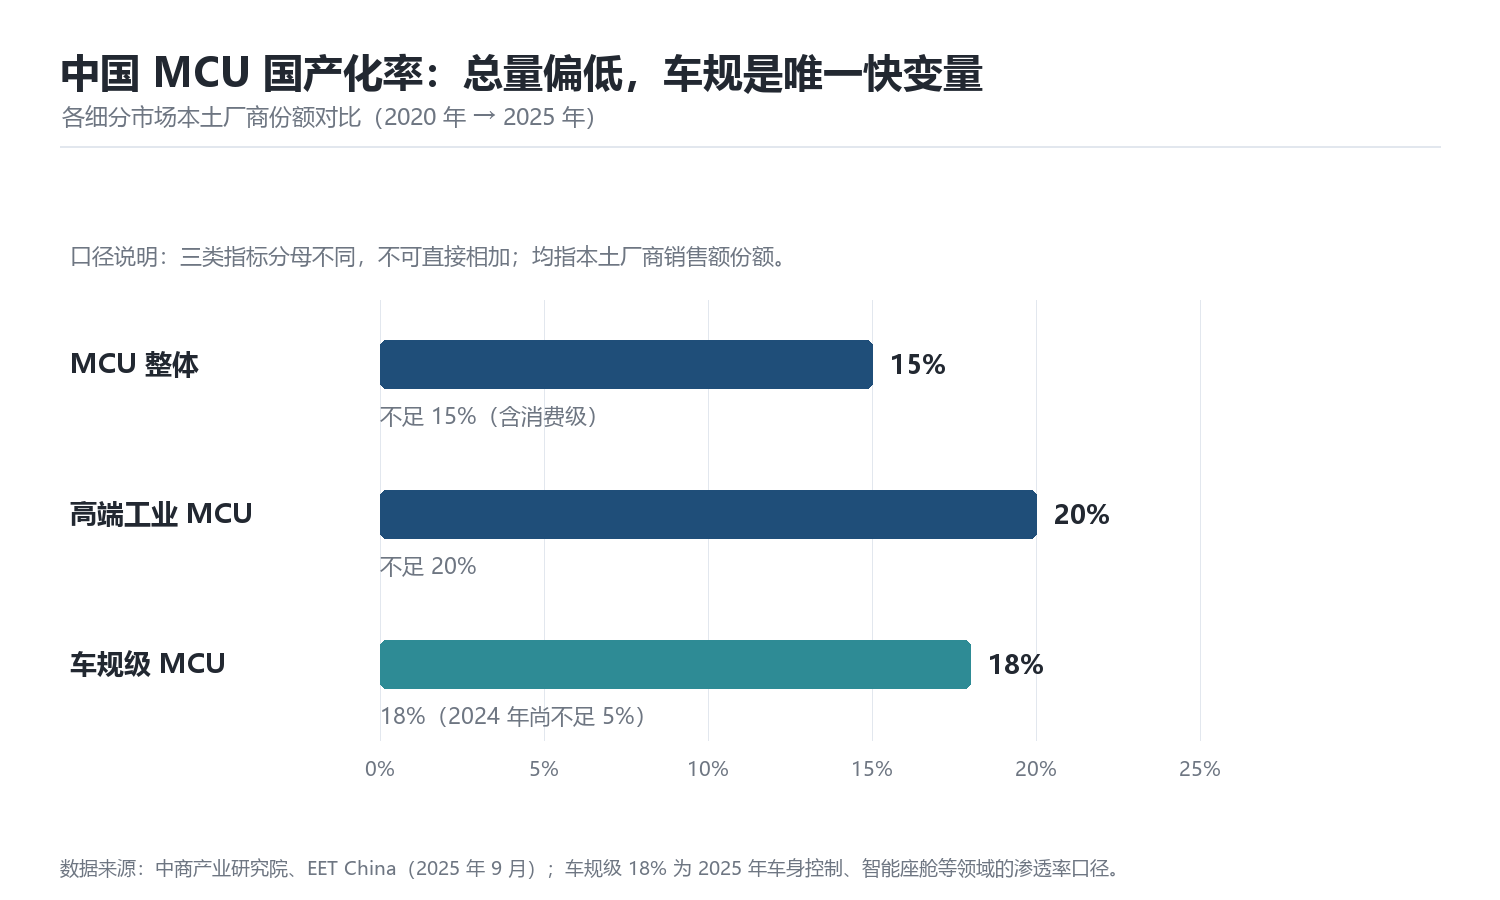
图 2 中国 MCU 国产化率:总量偏低,车规是唯一快变量
表 3 关键环节国产化水平评估(2025—2026)
| 环节 | 国产化水平 | 判断 |
|---|---|---|
| MCU 整体 | 不足 15% | 以销售额计;若按出货量计显著更高,消费级贡献主要份额 |
| 车规级 MCU | 约 18% | 2024 年尚不足 5%,是近年进步最快的环节,但集中在车身控制与座舱 |
| 高端工业 MCU | 不足 20% | PLC、伺服、高端变频仍以 ST/TI/Infineon/Renesas 为主 |
| Wi-Fi/BLE 连接芯片 | 较高 | 乐鑫等已具备全球竞争力,属于少数“反向输出”品类 |
| 车规模拟与功率 | 快速提升 | 中国在全球电动车功率半导体份额从 2020 年 15% 升至 2025 年约 35%(Yole) |
| 高算力智驾 SoC | 攻坚期 | 地平线、黑芝麻已规模量产,但先进制程仍依赖外部代工 |
| EDA 与工具链 | 低 | 数字前端与硬件仿真仍是最大短板 |
| 功能安全认证协议栈 | 低 | ISO 26262 / IEC 61508 相关软件资产仍以海外为主 |
需要强调的是:国产替代不是一条斜向上的直线,而是一条带台阶的曲线。每跨过一个认证台阶(AEC-Q100 → ASIL-B → ASIL-D),可参与的市场规模会跳升,但投入与周期也会跳升。目前国内多数车规厂商处在 ASIL-B 向 ASIL-D 过渡的阶段。
3.5 汽车电子:唯一高确定性的增量
2025 年上半年中国新能源汽车产销量同比分别增长 41.4% 和 40.3%,直接带动了国产车规 MCU 的需求爆发。国产车规芯片的成熟度可以分为四层,不同层之间的差距是数量级的:
表 4 中国本土汽车芯片的四层成熟度(2026)
| 品类 | 成熟度 | 代表厂商与关键进展 |
|---|---|---|
| 功率半导体 | 最成熟 | 比亚迪半导体(2025 年 SiC 出货超 100 万颗)、斯达半导(2025 年车规模块超 300 万只)、中车时代电气、华润微、三安光电 |
| 通用 MCU 与接口 | 次成熟 | 芯驰科技(全系列车规芯片累计出货超 1200 万片,E3 系列 MCU 超 500 万片)、杰发科技(2025 年车规 MCU 出货突破 1000 万颗,2026 年预计翻倍)、兆易创新(车规 MCU 规模化出货超 1000 万颗)、国芯科技、芯旺微 |
| 智能座舱与感知 | 快速替代 | 芯驰 X9 系列累计交付超 500 万片,覆盖超 70 款车型并进入日产、本田、大众供应链;国产座舱方案占比已超九成 |
| 高算力智驾 SoC | 攻坚区 | 地平线(征程系列量产突破 1500 万套,2026 上半年营收 20.55 亿元)、黑芝麻智能(A2000 单芯片算力超 1000 TOPS,通过 ISO 26262 ASIL-D);车企自研并行推进(比亚迪璇玑、蔚来神玑、小鹏图灵、理想马赫) |
汽车芯片的另一条主线是架构自主。中国汽车芯片联盟已正式成立 RISC-V 车规芯片委员会,由多家主流车企共同发起,目标是建立独立于 ARM 的车规指令集生态;东风 DF30 是 RISC-V + ASIL-D 的代表性产品。这说明在汽车领域,架构选择已经不只是技术问题,而是供应链自主性问题。
同时要看到三个现实约束:认证周期长(AEC-Q100、ISO 26262、IATF 16949 三项叠加使开发周期达 3—5 年,是消费级的两到三倍);先进制程仍依赖外部(智驾 SoC 在 7nm 等节点上受制于制造环节);窗口期在收窄(2020—2022 缺芯打开的替代窗口正随国际大厂产能恢复而缩小,业内判断剩余约 2—3 年)。
附
第一部分:《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》
第二部分:《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》
第三部分:《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》
第四部分:《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》
第五部分:《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》
第六部分:《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》
第七部分:《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》
第八部分:《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》
这篇文章是否对你有帮助?
发现错误或想要改进这篇文章?
在 GitHub 上编辑此页