原文过长,分篇发布。这是报告的第五部分。
第一部分:《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》
第二部分:《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》
第三部分:《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》
第四部分:《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》
第五部分:《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》
第六部分:《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》
第七部分:《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》
第八部分:《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》
如果你也是嵌入式行业从业者,也建议读一读。虽然内容是 AI 生成的,但不妨碍它的价值。
AI:DeepSeek Harness Desktop + DeepSeek V4.1 Flash。
第五章 现状(三):企业竞争格局
5.1 通用 MCU:从同质化内卷到结构分化
2026 年上半年的财报数据,是观察本土 MCU 格局最好的切片。《电子工程专辑》整理了 21 家含 MCU 业务的 A 股上市半导体公司数据,呈现出一条清晰的分化曲线:
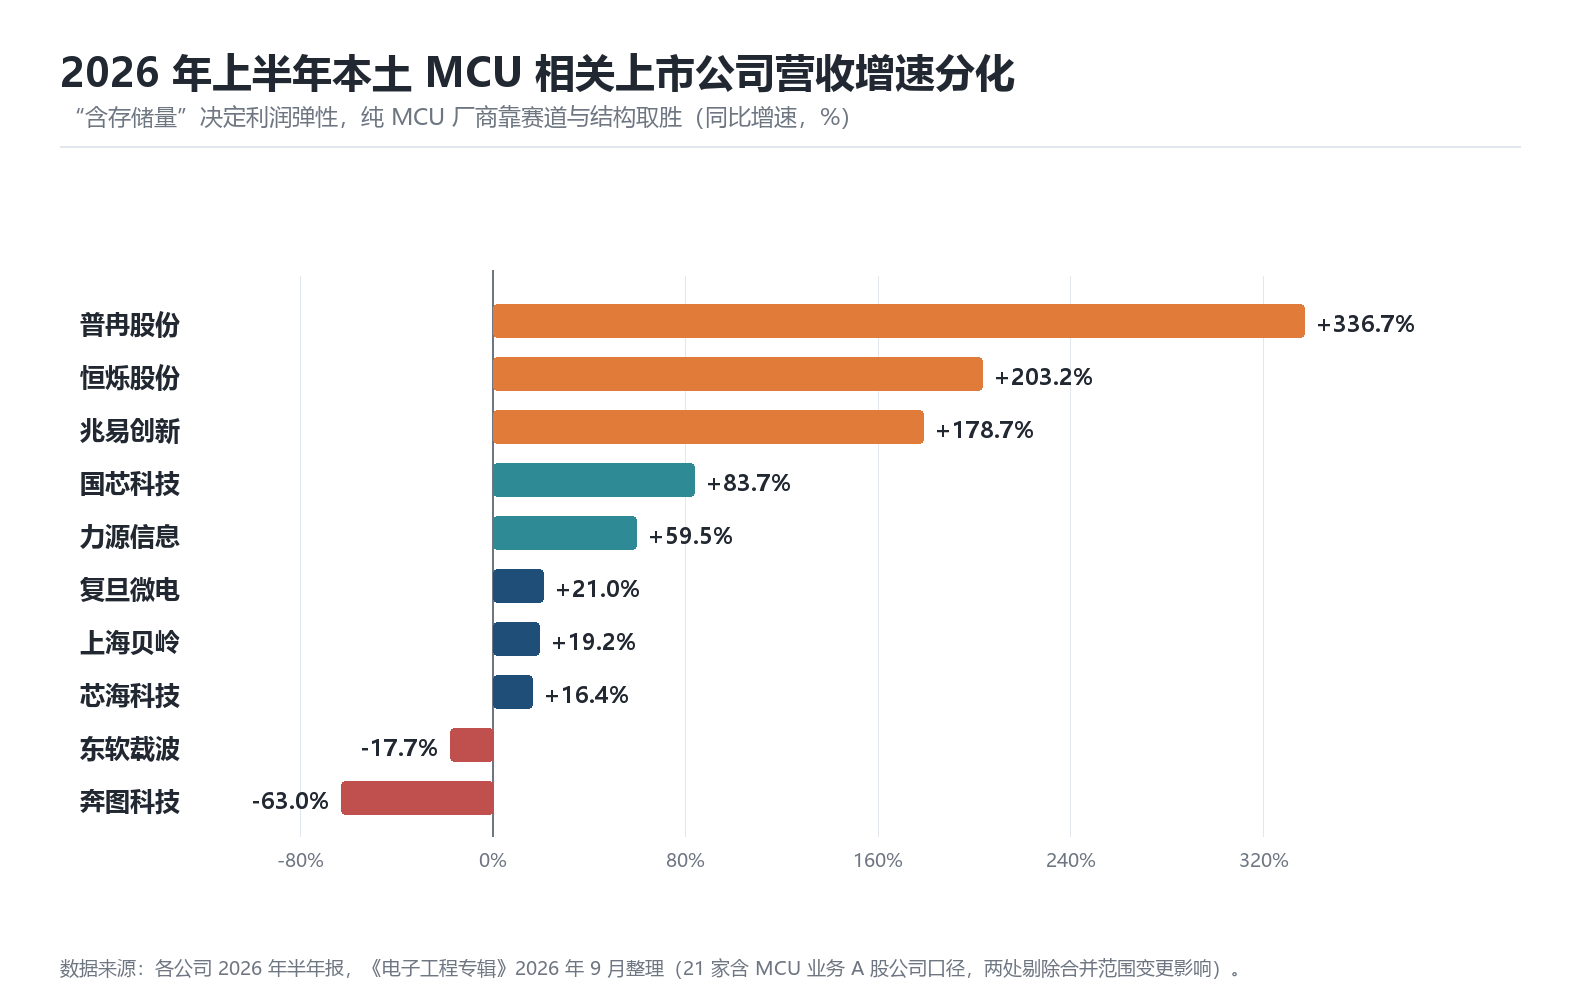
图 4 2026 年上半年本土 MCU 相关上市公司营收增速分化
表 6 2025H1 与 2026H1 头部企业关键指标对比(单位:亿元)
| 公司 | 2025H1 营收 | 2025H1 净利 | 2026H1 营收 | 2026H1 净利 | 2026H1 毛利率 |
|---|---|---|---|---|---|
| 兆易创新 | 41.50(+15.0%) | 5.75(+11.3%) | 115.66(+178.7%) | 68.57(+1091.5%) | 63.13% |
| 普冉股份 | — | — | 39.59(+336.7%) | 8.27(+1929.7%) | 51.15% |
| 恒烁股份 | — | -0.71 | 5.28(+203.2%) | 1.40(扭亏) | — |
| 复旦微电 | — | — | 22.25(+21.0%) | 8.49(+338.6%) | 56.99% |
| 士兰微 | 63.36(+20.1%) | 2.65(+1162.4%) | — | — | 18.56% |
| 力源信息 | — | — | 64.32(+59.5%) | 2.98(+209.5%) | 10.35% |
| 芯海科技 | — | — | 4.35(+16.4%) | -0.38 | 30.55% |
| 四维图新 | — | — | — | -4.89(亏损扩大) | — |
这张表揭示了 2026 年最重要的一条规律:“含存储量”决定利润弹性。 兆易创新的利润爆发来自存储(营收同比 +245.44% 至 98.27 亿元,毛利率约 67.6%),MCU 只是“稳中有升”(营收 14.3 亿元,同比 +49.1%,工业市场已成其 MCU 第一大收入来源)。普冉股份营收增长 336.67%,其中约 23.46 亿元来自 2025 年 11 月收购的 SkyHigh Memory(SHM)并表。恒烁股份由亏转盈同样源于存储。
与之相对,纯 MCU 厂商的胜负取决于赛道选择:乐鑫科技凭借开发者生态和模组化方案把毛利率推至 49.32%;峰岹科技卡位 AI 服务器散热,工业领域营收同比增长 175%;中微半导以“MCU+”战略放量 32 位产品、车规 M4 芯片小批量出货。而绑定单一弱势下游的企业则普遍承压——四维图新因乘用车内需疲软导致智驾与车规芯片售价下行,上半年净亏 4.89 亿元;东软载波受配电网招标结构调整与地产低迷拖累,由盈转亏;钜泉科技在同行普遍提价的背景下,因国网、南网客户的电表芯片面临降价压力,净利润同比下滑 63.73%。
行业狂欢的另一面是成本端的利空——这正是 2026 年嵌入式行业最反直觉的地方。
5.2 无线连接与 AIoT:少数具备全球竞争力的品类
乐鑫科技是理解“中国式生态”的最佳样本。它不靠参数领先,而靠三件事建立壁垒:极低的上手门槛(Arduino 兼容、完善的文档与示例)、庞大的全球开发者社区、以及“芯片+模组+云+工具”的一体化交付。2025 年上半年其营收同比增长 35.35%,2026 年上半年毛利率达 49.32%——在普遍 30% 左右的本土 MCU 同行中极为突出。
模组侧,移远通信、广和通、美格智能占据全球物联网模组的主要份额;涂鸦智能在智能家居的云+模组一体化上形成独特位置。这一板块的共同特征是:面向全球出货、直接面对终端开发者、品牌与社区构成软性壁垒,因此受国内价格战的伤害最小。
5.3 应用处理器与边缘计算
瑞芯微(RK3588/RK3576)、全志科技、晶晨股份、北京君正、星宸科技、富瀚微构成了国产应用处理器的主力阵列,主要战场是智能座舱、机器视觉、工业网关、AI 盒子与机器人。地平线与黑芝麻智能代表车规高算力方向,寒武纪、海光、龙芯则在信创与工控领域承担替代任务。
这一板块 2026 年的关键变量是 AI 服务器与机器人:兆易创新、峰岹科技、晶丰明源分别通过光模块配套、服务器散热电机控制、高性能计算电源切入 AI 基础设施,这是一种典型的“嵌入式厂商向上吃算力红利”的路径。
5.4 汽车芯片的四层结构与三方博弈
如第三章所述,汽车芯片呈现四层成熟度结构。更值得关注的是产业结构的变化:车企自研 + 国产芯片厂 + 国际 IDM 的三方博弈正在重塑选型权。 比亚迪走 IDM 全链模式,蔚来、小鹏、理想各自建立芯片团队,用整车销量摊薄流片成本,从而掌握“算法—芯片—整车”的协同定义权。这对 Tier1 的影响是:主机厂的定义权上升,芯片选型不再只由 Tier1 决定。
对芯片厂商而言,这意味着两件事:一是必须更早介入车企的车型定义流程,二是必须具备提供系统级方案(芯片+基础软件+功能安全包)的能力。
5.5 操作系统与软件生态企业的位置
上海睿赛德(RT-Thread)以 25 亿台装机量成为国内装机量最大的嵌入式操作系统厂商,在航空航天、能源电力、工业自动化与智能汽车领域深度布局,并形成“开源社区 + 商业发行版 + 开发平台”的商业模式。OpenHarmony 生态厂商(润和软件、软通动力、九联开鸿等)与中科创达、诚迈科技、中控技术等构成了嵌入式软件服务的主体。
值得注意的是 2026 年出现的一个行业级信号:小牛电动与华为终端、GIIC 联盟签约“鸿图计划”,启动行业首个规模化开源鸿蒙系统装车计划。这类“整机厂整体切换操作系统”的动作,比单颗芯片的替代影响更为深远——它意味着软件生态的换轨开始具备商业可行性。
5.6 格局判断:五条竞争法则
- 平台型公司抗周期,单品型公司顺周期。 同时拥有存储、MCU、模拟、功率多条产品线的企业,在本轮涨价中同时获得成本转嫁与利润弹性。
- 开发者生态是唯一可持续的护城河。 乐鑫与 RT-Thread 的共同点是拥有数十万计的活跃开发者,这使其在价格战中保有定价权。
- 行业赛道决定毛利天花板。 消费类 MCU 的毛利上限在 30% 左右,车规与高端工业可达 50% 以上,这解释了所有厂商向车规迁移的动机。
- 认证资产是可以累积的复利。 每通过一项安全认证,都会沉淀为不可复制的研发资产与客户信任。
- 出海是缓解内卷的必选项。 面向全球出货的模组与连接芯片厂商,其盈利水平显著优于纯内销厂商。
附
文章合集:中国大陆嵌入式行业分析
第一部分:《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》
第二部分:《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》
第三部分:《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》
第四部分:《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》
第五部分:《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》
第六部分:《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》
第七部分:《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》
第八部分:《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》
这篇文章是否对你有帮助?
发现错误或想要改进这篇文章?
在 GitHub 上编辑此页