原文过长,分篇发布。这是报告的第六部分。
第一部分:《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》
第二部分:《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》
第三部分:《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》
第四部分:《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》
第五部分:《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》
第六部分:《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》
第七部分:《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》
第八部分:《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》
如果你也是嵌入式行业从业者,也建议读一读。虽然内容是 AI 生成的,但不妨碍它的价值。
AI:DeepSeek Harness Desktop + DeepSeek V4.1 Flash。
第六章 现状(四):人才与就业
这一章的结论可以用一句话概括:中国大陆嵌入式行业缺的不是人,而是“对的人”和“留住对的人的理由”。
6.1 缺口的结构:不是缺人,是缺对的人
关于中国集成电路与嵌入式人才缺口,公开数据存在多个互相冲突的口径,值得并列呈现而不是取单一值:
表 7 人才缺口的不同口径对比
| 口径来源 | 年份 | 缺口规模 | 说明 |
|---|---|---|---|
| 《中国集成电路产业人才发展报告(2024—2025 版)》 | 2024 | 超 20 万人 | 设计 10 万、制造 10 万、封测 3 万,不含设备材料 |
| 行业白皮书 / 上海口径 | 2025 | 约 30 万人 | 上海一城约 10 万;猎聘同期测算约 23 万 |
| 张江高科“895 人才汇”(劳动报报道) | 2026 | 2025—2026 超 30 万人 | 到 2030 年扩大到 50 万人,其中高端复合型超 25 万人 |
| 嵌入式岗位口径(二手,量级参考) | 2026 | 需求 112 万、有效供给不足 60 万 | 缺口比例约 46.7%,原始出处不明,仅作量级参考 |
本报告采用张江高科口径(30 万 → 50 万)作为主参考,因为它对缺口的结构给出了最清晰的描述:缺口不是均匀分布在所有岗位上,而是集中在高端复合型人才——具备工艺与器件背景又懂设计的人、有功能安全认证经验的车规软件工程师、能做系统级架构取舍的资深工程师、以及能把模型部署到嵌入式设备上的边缘 AI 工程人才。
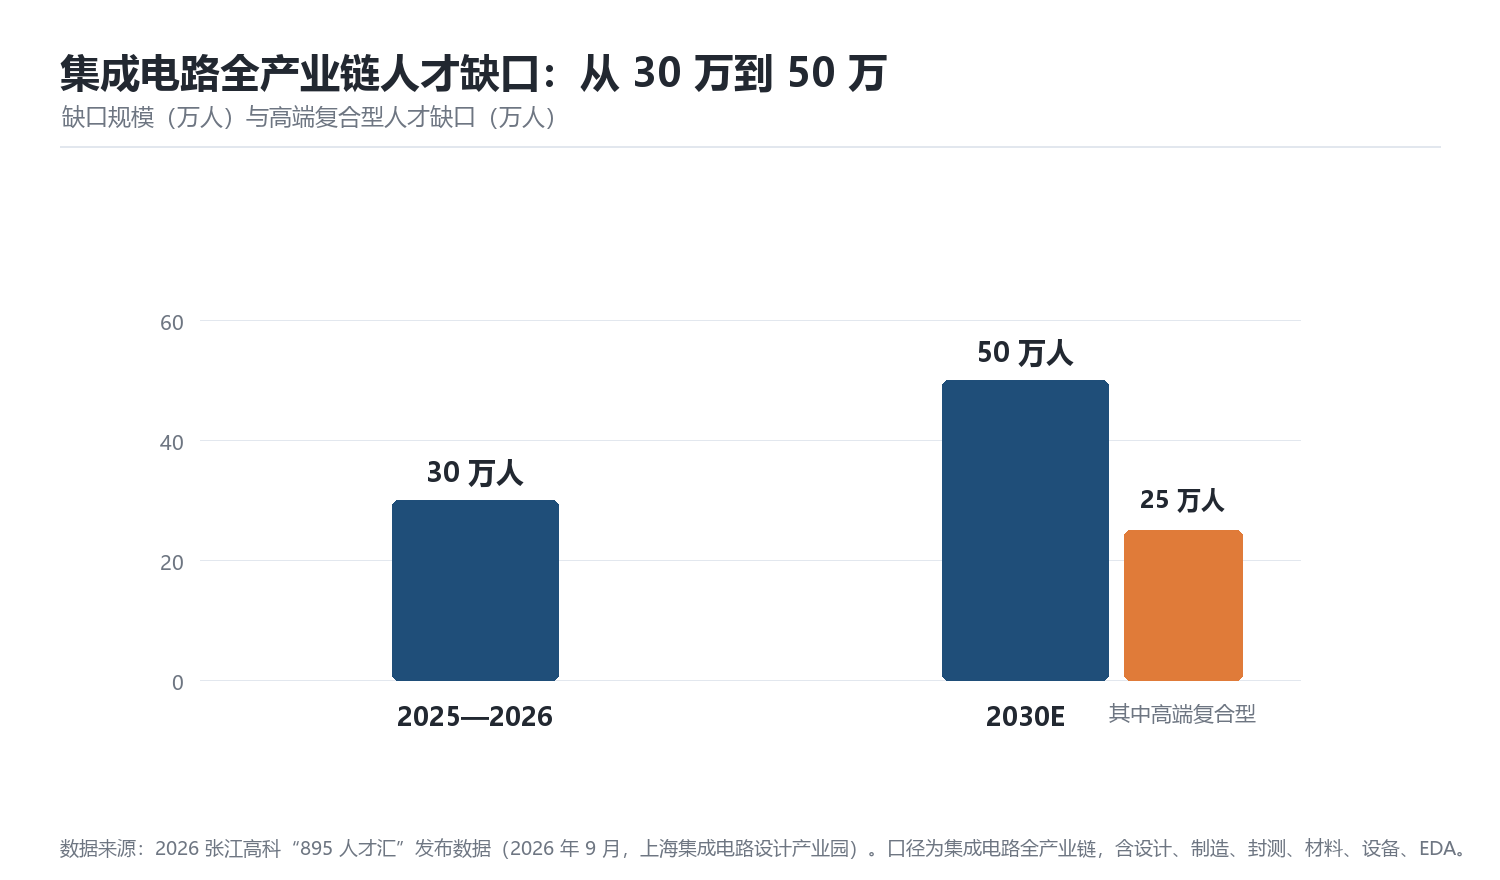
图 5 集成电路全产业链人才缺口:从 30 万到 50 万
与之相反,只会使用某一家原厂 SDK 做应用层适配的初级岗位,供给是过剩的。2026 年的招聘市场已经出现了明显的“面试升级”:企业不再考“会不会点灯”,而是考中断优先级如何划分、DMA 与 Cache 一致性如何保证、HardFault 如何定位根因。
6.2 薪资与岗位结构
嵌入式岗位的薪资呈现明显的“行业溢价”与“经验溢价”双重特征。以下为 2025—2026 年市场的普遍区间(税前月薪,一线城市,供参考;实际受企业性质、融资阶段与个人背景影响较大;数据来源为招聘平台挂牌与行业薪酬报告,精度有限,量级可用):
表 8 嵌入式相关岗位薪资区间参考(2025—2026,一线/新一线城市)
| 岗位方向 | 应届 | 3—5 年 | 资深/专家 |
|---|---|---|---|
| MCU 应用开发 / 驱动 | 8—12K | 18—22K | 30—50K |
| 嵌入式 Linux 驱动 | 12—18K | 25—40K | 年薪 50 万以上 |
| 嵌入式 Linux BSP / 内核 | 13—20K | 25—42K | 30—50K(内核岗常见 16 薪) |
| 汽车电子软件(AUTOSAR / ISO 26262) | 14—20K | 25—45K | 年薪 40—70 万,专家 100 万以上 |
| 功能安全 / 信息安全 | 13—20K | 25—45K | 50—90K |
| FPGA / 数字逻辑 | 13—22K | 20—30K | 50—85K |
| 射频芯片 | 12—20K | 24—42K | 50—80K(常见 16 薪) |
| 机器人嵌入式 | — | — | 45—65K(常见 15 薪) |
| 边缘 AI / 算法部署 | 15—25K | 28—50K | 55—100K+ |
| 模拟 IC 设计(对照参考) | — | — | 2026 年上海均值 31,595 元/月,75 分位年薪 62.29 万元 |
几个结构性观察:汽车电子与功能安全方向的溢价最高,因为供给稀缺且认证经验无法速成;纯 MCU 应用开发的薪资增长最平缓,因为技术栈同质、可替代性强;机器人嵌入式与边缘 AI 是增速最快的方向,前者受益于具身智能的资本涌入,后者要求工程师同时具备模型理解与嵌入式落地能力。据行业薪酬报告,端侧 AI 复合岗位的薪资溢价达 20%—30%。
宏观薪酬走势也值得关注:行业涨薪率从 2021 年的 9.0% 回落至 2024 年的 3.0%,2025 年上半年回升至 5.3%,2026 年调薪预算约 5.0%。这意味着普涨时代已经结束,分化时代已经开始——核心研发岗跳槽可获得 15%—30% 的涨幅,高绩效员工调薪 8%—10%,普通绩效仅 2%—3%。据媒体报道,2026 年智能硬件企业扩招嵌入式开发,电子信息类应届生起薪约 1 万元且年终分红可观,与上表应届区间基本吻合。
6.3 就业市场的冷暖不均
2023—2025 年,消费电子与部分半导体设计公司经历了明显的招聘收缩与组织优化。可观察到的几个信号是:计划扩招的企业占比从 2023 年第二季度的 44.2% 降至 2025 年第一季度的 29.7%;外资厂商的经营调整直接触及嵌入式岗位——美光对中国区的嵌入式、测试与 FAE 岗位进行裁撤,德州仪器则将中国的 MCU 研发职能转移至印度;2026 年嵌入式方向的秋季招聘中,头部企业的岗位数量减少、简历初筛标准明显提高。
与之形成对照的是结构性扩张。2026 年春节后半导体与嵌入式相关招聘岗位同比增长约 32%,其中 AI 芯片方向岗位增长约 58%。汽车电子、机器人、端侧 AI、RISC-V 与国产芯片适配是四个持续扩张的方向。这构成了一个罕见的“同行业、不同温度”的就业市场:收缩的是可模板化岗位,扩张的是系统级与认证型岗位。
另一个值得注意的现象是人力外包模式的扩张。部分企业为降低固定成本,把 BSP 适配、驱动开发、测试验证等环节外包给人力服务商或设计服务公司,单个项目驻场规模可达千人级,模拟 IC 等关键岗位的招聘周期长达 70—90 天。这种模式降低了企业的固定成本风险,但也使初级工程师更难通过项目积累完整的系统经验——用外包解决短期产能,代价是长期的人才断层。
此外,制造业与设备环节出现了值得警惕的“薪资倒挂”:5 年经验的刻蚀设备研发工程师年薪约 40—60 万元,低于同资历数字 IC 设计工程师的 60—80 万元。在产业政策强调“全链条”攻关的背景下,制造与设备环节的人才被设计端虹吸,是需要通过薪酬结构与职业发展通道设计来纠正的错配。
6.4 技能需求的变迁
从招聘要求的变化看,技能栈正在发生三次迁移:
- 从“调通外设”到“系统集成”。 单纯的 I2C/SPI/UART 驱动能力已经不再稀缺,企业更看重低功耗设计、实时性调优、多核异构调度、OTA 与远程诊断等系统工程能力。
- 从“单一 RTOS”到“多系统并存”。 一名合格的工程师往往需要同时理解裸机、RTOS 与嵌入式 Linux,并能判断在什么场景下用哪一种。AUTOSAR、Zephyr、OpenHarmony 的出现在增加选择的同时也提高了学习成本。
- 从“纯 C”到“C + Python + AI 工具”。 测试脚本、数据分析、模型部署、CI/CD 流水线大量使用 Python;AI 辅助编码工具正在把“写样板代码”这件事自动化,压缩了初级岗位的价值空间,同时抬高了架构设计与调试排错的价值。
这带来一个对个人而言重要、对行业而言危险的后果:初级岗位的入门难度在下降,但成长路径在变窄。 如果一名工程师长期只做被 AI 工具覆盖的工作,其职业风险会在三到五年后集中暴露。
6.5 培养体系与地域集聚
高校侧的供给能力在过去十年有明显提升:全国已设立 28 所国家示范性微电子学院,“集成电路科学与工程”成为独立一级学科并推行本硕博贯通培养,国家奖学金覆盖率超过 50%。“一生一芯”计划已覆盖 1100 余所高校、2.7 万名学生,成为芯片设计人才早期培养规模最大的载体。产教融合方面,上海集成电路产教融合联盟等区域性组织建立,华为海思、中芯国际、长江存储等企业与高校共建实验室。RISC-V 生态的人才建设也形成了可复制的模式:上海开放处理器产业创新中心联合 15 所高校教师与 8 家企业专家打造开源课件《RISC-V 导论:设计与实践》,自 2025 年 7 月发布以来已在 13 所高校开设 29 门课程,覆盖 1658 名学生。
但教育供给与企业需求之间仍存在明显落差:约 65% 的受访企业认为应届生的动手能力与岗位要求脱节,企业培养一名合格工程师的综合成本超过 20 万元。这也解释了为什么“毕业生就业难”与“企业招人难”会同时出现。
“十五五”规划纲要明确“超常规布局人工智能、集成电路等新兴领域急需学科专业”,意味着未来五年相关专业的招生规模与培养模式会有实质性调整。但教育体系的长周期特征决定了它无法解决当下 30 万人的缺口,短期供给仍需依靠在职转型、产业培训与海外人才回流。
地域上,岗位与产业高度耦合,并且呈现“多极集聚”的特征:八大产业高地集中了全国约 80% 的核心岗位,其中长三角约占 52%、珠三角约占 23%。具体分布是——深圳(消费电子、无线连接、方案设计,职位数量居全国首位,约占 16.6%)、上海(汽车芯片、处理器、EDA,拥有全国约 40% 的产业人才,但缺口仍达 10 万量级)、无锡/南京/苏州(制造、封测、模拟)、杭州(AIoT、云侧生态)、合肥(存储与面板配套,约 3.3 万人)、西安(产业规模超 3000 亿元)、成都/武汉(军工电子、通信设备、高校供给)、珠海(打印与消费类芯片)。值得注意的是,成渝与西安的岗位增速已超过 30%,凭借薪资低 15%—20%、住房成本低 40%—50% 的比较优势,正在形成人才回流效应。
值得补充的一个结构性问题:软件人才的价值被系统性低估。 在多数企业的薪酬体系中,同级别的嵌入式软件工程师收入低于芯片设计工程师,但车规与工业系统的复杂度恰恰集中在软件侧。这种错配会持续加剧“会用工具的人多、能定义系统的人少”的局面。
附
文章合集:中国大陆嵌入式行业分析。 第一部分:[《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》] 第二部分:[《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》] 第三部分:[《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》] 第四部分:[《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》] 第五部分:[《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》] 第六部分:[《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》] 第七部分:[《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》] 第八部分:[《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》]
这篇文章是否对你有帮助?
发现错误或想要改进这篇文章?
在 GitHub 上编辑此页